Stroje v českých bankách dnes přečtou z každé bankovky až 400 údajů včetně sériového čísla. Hotovost přestala být automaticky anonymní – záleží jen na tom, kdo dokáže propojit čísla s vaším účtem.
Při výběru peněz z bankomatu už nejste anonymní. ČNB vás začala ostře sledovat
Lukáš Marek
dnes 09:58 •
6 min. čtení
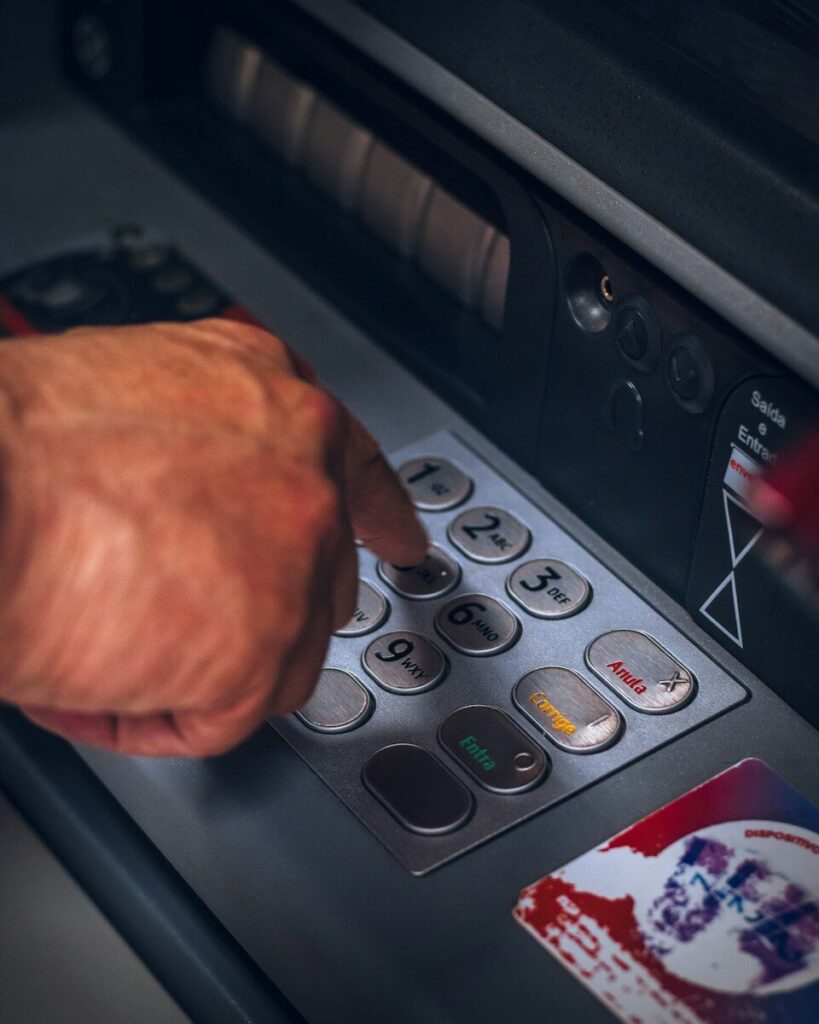
Konec anonymity: Každá bankovka má digitální stopu dřív, než ji dostanete do ruky
Většina Čechů si myslí, že výběr hotovosti z bankomatu je poslední způsob, jak zůstat v platebním styku neviditelný. Realita je ale jiná. Moderní třídicí stroje dokážou z každé bankovky vytáhnout stovky parametrů a propojit je s vaším účtem – stačí jen správná kombinace technologie a dat.
Debata o sledování hotovosti má tři roviny. První je hardware – stroje, které umějí číst sériová čísla. Druhá je analytika – systémy, které data ukládají a vyhodnocují. Třetí je propojení s konkrétním člověkem – k tomu dojde tam, kde se bankovka setká s číslem účtu, kartou nebo biometrickým údajem. Bez poslední úrovně zůstávají první dvě jen statistikou o papírových kusech.
Jenže právě ta třetí úroveň už v Česku funguje. A málokdo o tom ví.
Stroj v ČNB zvládne 33 bankovek za sekundu. Každá má až 400 vlastností
Třídicí stroj BPS M7 od německé firmy Giesecke+Devrient dokáže zpracovat až 120 000 bankovek za hodinu. To znamená 33 kusů každou vteřinu. U každé z nich zaznamená nejen sériové číslo, ale i rozměry, stav povrchu, opotřebení nebo přítomnost skvrn. Celkem až 400 datových bodů na jeden papírový kus.
Nejde o výjimečnou technologii. Model BPS X9 skenuje bankovky přímo v tiskárně – ještě před tím, než je někdo poprvé vezme do ruky. Každá bankovka má svůj digitální otisk dřív, než vstoupí do oběhu. Zatímco eurobankovky nesou sériové číslo složené ze dvou písmen a desetimístné číselné řady, české bankovky používají devítimístný kód: jedno písmeno série, dvouciferné číslo série a šestimístné pořadové číslo.
Nad těmito stroji běží od ledna 2024 platforma Compass Banknote Intelligence, hostovaná na Microsoft Azure. Umí vyhledávání podle sériových čísel, upozornění na podezřelé kusy i prediktivní analýzy. Oborová organizace IACA uvádí, že v roce 2025 byla nasazená ve čtyřech zemích. Které to jsou, provozovatel nezveřejňuje.
Utajený seznam zákazníků u nástroje, který pracuje s pohybem peněz v celé ekonomice, je obtížně obhajitelný.
Bankomat vytváří nejsilnější vazbu mezi bankovkou a vaším účtem
Skutečná stopa vzniká na třech místech. Nejsilnější je výběr nebo vklad přes bankomat napojený na účet – tam se číslo bankovky potkává s číslem účtu, místem a časem. Druhým místem je zpracování podezřelého padělku. Rozhodnutí Evropské centrální banky z října 2025 (konkrétně měnící rozhodnutí ECB/2010/14, které nabylo účinnosti 17. listopadu 2025) výslovně požaduje předání dostupných informací o majiteli účtu. Třetím je cash centrum, kde se sériová čísla mohou třídit podle toho, kdo peníze vložil.
Při platbě z ruky do ruky, v obchodě nebo mezi lidmi žádná taková vazba automaticky nevzniká. Anonymita hotovosti se tím přestala být vlastností samotného papíru – stala se vlastností situace, ve které bankovku použijete.
Typická trasa bankovky vede z tiskárny do centrální banky, odtud do cash centra s třídicí linkou, pak do kazety bankomatu a nakonec k zákazníkovi. Na každém z těch bodů může stroj sériové číslo přečíst. Samo o sobě to ale ještě nic neříká o tom, kdo bankovku drží – dokud se k číslu nepřipojí identifikátor.
A právě to se děje při každém výběru z bankomatu.
ČNB má jeden z těch strojů. Centrální registr ale veřejně doložený není
Česká národní banka provozuje BPS M7. Vyplývá to z oficiálního seznamu úspěšně otestovaných zařízení a potvrzuje to i veřejná zakázka z července 2024 na upgrade softwaru a přestěhování tohoto stroje. Vedle Giesecke+Devrient jsou v českém prostředí schválená zařízení od firem Glory, Diebold Nixdorf, NCR a JCM. Infrastruktura pro čtení sériových čísel tu tedy je.
Co se ve veřejně dostupných materiálech ČNB dohledat nedá, je potvrzení, že existuje centrální registr pohybu bankovek. Banka popisuje strukturu sériového značení a zveřejňuje seznamy zařízení, o systematickém sledování oběhu ale mlčí. Z veřejných zdrojů se tedy nedá doložit, že registr existuje – ani to, že neexistuje.
Polsko je na tom podobně. Národní banka Polska má ve svém seznamu testovaných zařízení modely řady BPS a podle sekundárního polského zdroje, který parafrázuje její stanovisko, registr ani průběžný monitoring sériových čísel v oběhu nevede. Primární veřejné vyjádření NBP k tomu dohledat nelze.
63 % Němců cení na hotovosti anonymitu. Žádný zákon ji ale nedefinuje
Bundesbank ve své strategii hotovosti dál řadí ochranu soukromí mezi její hlavní výhody. Její průzkum platebního chování z roku 2023 ukazuje, že 63 % dotázaných považuje anonymitu za klíčovou přednost hotovosti proti kartě. Tenhle podíl je pro debatu důležitý: u většiny lidí je soukromí hlavním důvodem, proč hotovost vůbec používají.
Karta a mobilní platba jsou invazivnější už svou konstrukcí – platební řetězec zná plátce, příjemce, částku, čas i zařízení automaticky a bez dalšího úsilí. U hotovosti musí někdo sériové číslo nejdřív zachytit na několika místech a data pak propojit. Anonymita hotovosti tím přestala být vlastností samotného papíru a stala se vlastností situace, ve které ji použijete.
Specifická evropská regulace zaměřená na sledování bankovek neexistuje. Žádný předpis neříká, kdo smí sériová čísla uchovávat, jak dlouho a za jakých podmínek je smí spojit s identitou. ECB sama u podezřelých padělků předání údajů o majiteli účtu vyžaduje.
Nejslabším místem celého systému je tohle zpoždění pravidel za technikou: dokud chybí lhůty pro uchovávání dat, závisí anonymita hotovosti na tom, jak se zachovají provozovatelé strojů. Zatím na ně platí jen obecný rámec – GDPR pro civilní správce dat a směrnice LED pro policejní zpracování.
Nejnovější články
Zapomeňte na složité iPhony i Samsungy. Nejlepší mobil pro seniory vyrábí československá firma a stojí 1099 Kč
Hledáte spolehlivého parťáka na digitální detox, záložní telefon na chatu nebo prostě jen elegantní tlačítkový mobil, který vydrží nabitý celé dny? Na českém trhu se objevil nenápadný hit od česko-slovenské značky Mobiola, který za cenu lehce přes tisíc korun nabízí moderní technologie, o jakých se starým tlačítkářům ani nesnilo.
Tato fotografie z druhé světové války vyvolala na internetu šílenství. Poznáte předmět, co drží muž v ruce?
Válečný Reykjavík, rušná křižovatka, dav amerických vojáků. A uprostřed nich civilista v plášti, který tiskne k uchu malý předmět. Gesto, jež dnes děláme stokrát denně. Jenže tehdy to nedávalo smysl.
Toto jsou aktuálně 3 nejlepší mobily na českém trhu. Levné, spolehlivé a skvěle fotí
Když mi kamarádka řekla, že potřebuje nový telefon do deseti tisíc, myslela jsem, že to bude snadné. Jenže čím víc jsem se ponořila do specifikací, recenzí a uživatelských zkušeností, tím složitější se výběr stával. Nakonec jsem objevila tři modely, které skutečně stojí za pozornost – a každý z nich nabízí něco jiného.
WhatsApp byl od října zpoplatněn. Kolik zaplatí běžný uživatel za přijatou a odchozí zprávu?
Svět mobilních komunikací čeká zásadní změna. WhatsApp, aplikace, kterou denně používají miliardy lidí po celém světě, zavádí poplatky za zprávy. Zatímco někteří uživatelé zůstanou nedotčeni, jiní budou muset sáhnout do peněženky. Co přesně se mění a koho se to dotkne?
Při výběru peněz z bankomatu už nejste anonymní. ČNB vás začala ostře sledovat
Stroje v českých bankách dnes přečtou z každé bankovky až 400 údajů včetně sériového čísla. Hotovost přestala být automaticky anonymní – záleží jen na tom, kdo dokáže propojit čísla s vaším účtem.
Česko spěchá do Lidlu. Nabízí za 100 Kč geniální technologickou vychytávku pro všechny zapomnětlivce, co používají mobil
Představte si, že už nikdy nebudete muset zmateně pobíhat po domě a hledat klíče, peněženku nebo batoh. Známý obchodní řetězec Lidl totiž přišel s naprostým trhákem, který boří mýty o tom, že spolehlivá elektronika musí stát tisíce. Třídílná sada inteligentních vyhledávačů TRONIC® Smart Tag Finder se prodává za cenu, ze které se konkurenci zatočí hlava.
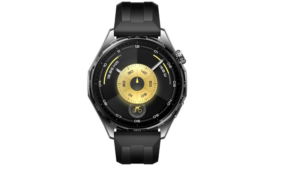
Toto jsou nejkrásnější chytré hodinky na českém trhu. Jsou z leteckého titanu a mají safírové sklíčko. Jsou proklatě levné
Hledáte prémiové chytré hodinky z titanu a safíru, ale nechcete za ně utrácet desítky tisíc korun? Na českém trhu se objevil hit, který u prodejců jako Alza.cz nebo Datart trhá rekordy. Model Huawei Watch GT 6 Pro láká na extrémní výdrž baterie a luxusní materiály za cenu začínající na 7 415 Kč. Dokáže ale tento designový skvost v praxi porazit i mnohem dražší konkurenci?
Toto je bezkonkurenčně nejlepší AI asistent pro používání na mobilu. Češi na něj hromadně přecházejí
Technologický gigant vnutil milionům lidí umělou inteligenci, kterou nikdo nežádal. Reakce na sebe nenechala čekat. Zatímco internetem letí zprávy o masivním odchodu k tichému konkurentovi, tvrdá data odhalují fascinující paradox.
Máte telefon Samsung? Toto nastavení vám zrychlí psaní zpráv o 90 %. Málokdo ho zná
Gesto pro rychlé vrácení textu, mezerník jako ovladač kurzoru a vlastní zkratky pro celé fráze – tři nenápadné nástroje v Samsung Keyboard, které změní způsob psaní na mobilu.
90 % Čechů nabíjí telefon starým způsobem a odrovná baterii. Toto je jediný správný způsob doporučený výrobci
Připojíte večer telefon k nabíječce, položíte ho na noční stolek a jdete klidně spát. Zdánlivě banální rituál, který však v útrobách vašeho smartphonu spouští tichou destrukci.
WhatsApp bude vypadat úplně jinak. Nová podoba vás nadchne
Spodní navigace v aplikaci WhatsApp pro Android se chystá na velkou proměnu. Místo pruhu přilepeného ke kraji obrazovky se objeví moderní plovoucí panel se zaoblenými rohy.
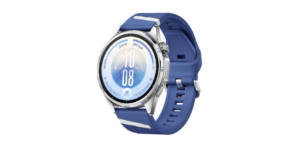
Lepší než Apple Watch, krásnější než Galaxy Watch. Žhavá novinka vydrží nabitá 14 dní a dovolit si je může každý
Chytré hodinky, které nemusíte nabíjet každý den, a přitom vypadají jako luxusní šperk za desítky tisíc? Na český trh dorazil hit, který v obchodech jako Alza, Datart nebo Hurámobil okamžitě strhl lavinu zájmu.