Chvilka nepozornosti a v tramvaji zůstane peněženka i telefon. Jak velký rozdíl v bezpečnosti mezi kartou a mobilem je?
Co se stane, když Vám zloděj ukradne platební kartu a mobil zároveň: Kolik může vybrat peněz?
Martin Procházka
dnes 18:01 •
4 min. čtení
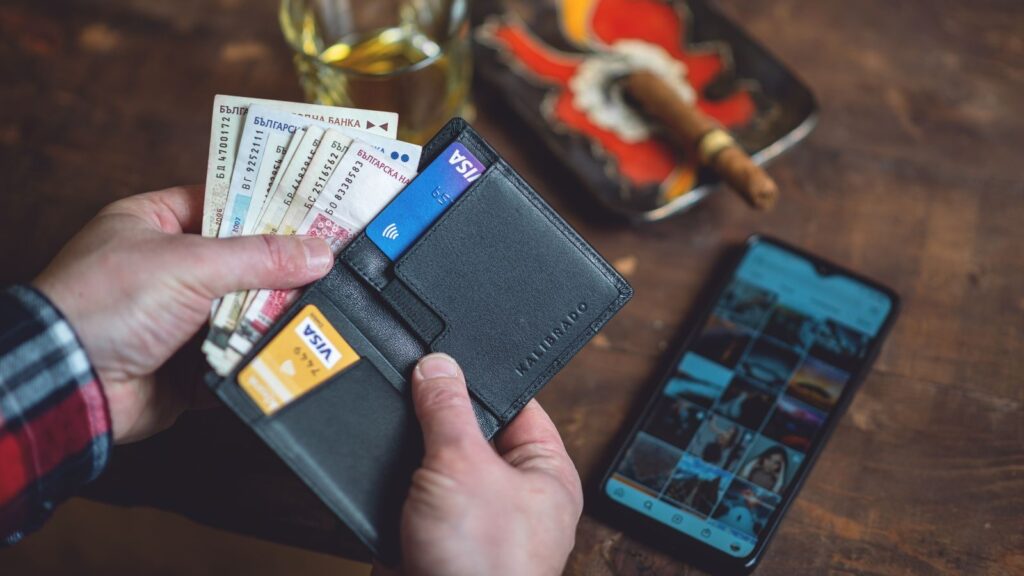
Čtvrtek večer, přeplněná tramvaj, a ruka v kapse najednou nahmatá prázdno. Peněženka je pryč. Telefon taky. Srdce vám na vteřinu vynechá úder a hlavou se honí jediná otázka: kolik peněz mi zloděj stihne vybrat, než to stihnu zablokovat?
Odpověď se přitom liší podle toho, co přesně jste ztratili. Dva předměty, které vypadají podobně, totiž chrání vaše peníze úplně odlišným způsobem. Jeden z nich je zranitelnější, než byste čekali.
Plastová karta: kde má slabá místa
Bezkontaktní platby přinesly pohodlí, ale i rizika. V Česku je standardní limit pro platbu bez PINu 500 Kč za jednu transakci. Pokud kartu ztratíte, může ji nálezce v rámci tohoto limitu zneužít.
Ochranou je bezpečnostní počítadlo. Po několika po sobě jdoucích drobných platbách terminál automaticky vyžádá vložení karty a zadání PINu.
Větší záludnost se skrývá v údajích vytištěných na kartě: číslo, datum platnosti a trojmístný kód na zadní straně. Pokud internetový obchod nevyžaduje silné ověření držitele (3D Secure), lze platit i bez fyzické karty.
Co se stane v tramvaji: modelový příklad
Nálezce zkusí v samoobsluze čtyři bezkontaktní nákupy po 490 Kč. První tři projdou, dohromady 1 470 Kč. Při čtvrtém počítadlo sepne a terminál vyžádá PIN, který zloděj nezná.
S nalezeným telefonem je na tom ještě hůř. Zamčená obrazovka a chybějící otisk prstu, sken obličeje nebo kód znamenají, že mobilní peněženka žádnou platbu neautorizuje.
Mobilní peněženka: tokenizace jako štít
Teprve tady se dostáváme k jádru věci. Služby jako Apple Pay a Google Wallet nepoužívají skutečné číslo karty, ale takzvanou tokenizaci. Při platbě se vytvoří náhradní šifrovaný identifikátor (DPAN).
Každá transakce má navíc jedinečný dynamický kryptogram, který nejde znovu použít. K tomu přibývá silné ověření uživatele, tedy biometrie nebo heslo.
Banka MONETA Money Bank k tomu ve své analýze digitálních plateb uvádí: „Při placení mobilem nebo chytrými hodinkami se skutečné číslo karty neukládá do zařízení ani nepředává obchodníkovi. Služba využívá tokenizovaný identifikátor a vyžaduje před každou platbou ověření biometrií či heslem.“
Mýty o zlodějích s čtečkou
Kolují historky o zlodějích s terminálem v kapse, kteří v MHD vysávají účty přikládáním k taškám. Realita je střízlivější. NFC funguje jen na vzdálenost několika centimetrů a každý terminál musí být u banky registrován na konkrétní firmu.
Podezřelé sériové platby by banky zablokovaly a příjemce snadno dohledaly. Neplatí ani představa, že po ztrátě karty přijdete o celé úspory a škodu musíte hradit sami.
Zákon: kolik vás ztráta opravdu stojí
Majitele účtů chrání zákon č. 370/2017 Sb., o platebním styku, vycházející z evropské směrnice PSD2. Odpovědnost za neautorizované platby upravuje jeho § 182.
Pokud vám kartu někdo odcizí a zneužije ji dřív, než ztrátu nahlásíte, vaše spoluúčast je omezena na nejvýše 50 eur, tedy zhruba 1 250 Kč. Zbytek vám banka po prověření vrátí.
Od chvíle, kdy ztrátu nahlásíte, třeba zablokováním karty v mobilní aplikaci, nese případnou škodu celou banka.
Zkušenost uživatelů finančních portálů shrnuje jeden z nich takto: „K bezkontaktní kartě je třeba přistupovat jako k hotovosti do výše jejího limitu. Pořád je to ale bezpečnější než hotovost, protože ji po zjištění ztráty mohu jedním klikem v aplikaci zamknout.“
Pozor ale na hrubou nedbalost. Pokud máte PIN napsaný přímo na kartě nebo jste někomu dobrovolně sdělili kód k telefonu, limit 50 eur neplatí a škodu byste nesli sami.
Nejnovější články
Test postřehu: Simulant mezi pacienty. Odhalte falešný zdravotní problém podle skryté indicie. Chytří to dají rychle
Dnešní detektivní hádanka je skvělým cvičením pro váš mozek. Procvičte si logické myšlení a najděte skrytou indicii. Odhalíte falešného pacienta dřív, než vám to ukážeme my?
KVÍZ: Máte neprůstřelné zabezpečení, nebo dáváte hackerům šanci? Otestujte sílu svých hesel
V dnešním digitálním světě je silné heslo vaší první a často jedinou obrannou linií proti kybernetickým hrozbám. Víte, jak se efektivně chránit? Otestujte své znalosti a zjistěte, zda jsou vaše hesla skutečně neprůstřelná, nebo zda dávají hackerům snadnou šanci k průniku do vašich osobních dat.
V Actionu se strhla hysterie. Zlevnil na 45 Kč věc, kterou potřebuje každý. Češi ji nakupují do zásoby
Za 44,90 Kč jsem v Actionu koupil nabíječku Sologic s technologií GaN a certifikací TÜV/GS. Vyzkoušel jsem ji a je to král poměru cena/výkon.
Tlačítkové mobily jsou zpět. Novinky z roku 2026 ale umí věci, ze kterých vám spadne brada
Telefony s tlačítky se vracejí do kapes. Jejich novinky překvapí i ty, kdo je pamatují.
Nekupujte drahé telefony. Nejlepší mobil na českém trhu v poměru cena/výkon stojí 3 375 Kč a umí vše
Samsung Galaxy A16 za necelé 3 400 Kč nabízí AMOLED displej, velkou baterii a šest let aktualizací. Vzal jsem ho domů a zkusil ho.
Samsungy jdou z kola ven. Češi se zamilovali do lepšího telefonu s Androidem za 3 500 Kč a vykupují sklady
Narazil jsem na Motorolu, která za 3 490 Kč nabízí 12 GB RAM, 256 GB paměti a optickou stabilizaci. Vzal jsem ji domů a čekal průšvih. Zbytečně.
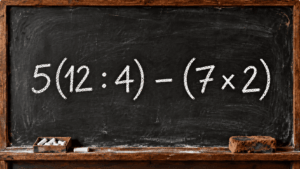
Vypočítejte chyták ze základní školy. Páťák ho dá, 75 % dospělých selže. Jak jste na tom vy?
Stará školní tabule dnes nabízí skvělý trénink pro váš mozek. Tento matematický příklad dokáže, že i pár čísel prověří logické myšlení. Udržíte si přehled od prvního až do konce?
Výběr z bankomatů v Česku se výrazně změní. EU nadiktovala nová pravidla
Od 28. června 2025 platí evropská pravidla přístupnosti i pro bankomaty. Nová zařízení musí mluvit, zvětšit text a být snazší na ovládání.
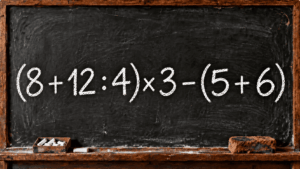
Základní škola v jednom řádku: Kdo dá tuhle matematickou výzvu z hlavy, je génius
Tabule dnes ukazuje příklad, který je skvělým cvičením pro váš mozek. Tato matematická hádanka vyžaduje absolutní soustředění. Uhlídáte správný postup až do konce?
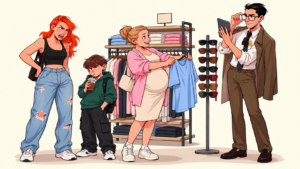
Poznáš, kdo na obrázku je zloděj? Pouze 2 % bystrých myslí zvládnou tento IQ test za 5 sekund
Dnešní vizuální hádanka je skvělým tréninkem pro váš postřeh. Procvičte si logické myšlení a odhalte skrytý detail. Jen malé procento lidí to dokáže do pěti vteřin.
Geniálně snadný způsob, jak najít zapomenuté heslo
Téměř dva týdny života strávíme nad drobností, kterou by zvládl jediný stisk kláves. Kde přesně čas mizí?
Jak udělat z mobilu svinovací metr? Je to snadné, zvládne to každý
Jedno namíření kamery a na displeji naskočí číslo. Zní to jako konec šuplíku se svinovacím metrem, jenže háček je schovaný v centimetrech.